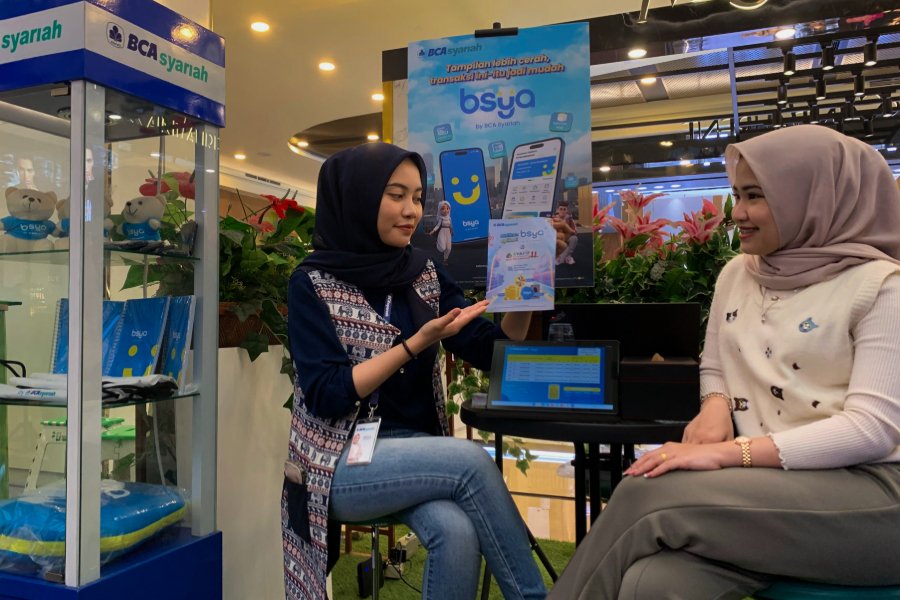


Media Jateng, SEMARANG – Beragam produk pembiayaan yang ditawarkan perbankan syariah memberikan alternatif bagi masyarakat untuk memenuhi berbagai kebutuhan keuangan. PT Bank BCA Syariah (BCA Syariah), misalnya, menyediakan pilihan pembiayaan untuk kebutuhan umrah, program bayi tabung, kepemilikan rumah dan kendaraan, hingga investasi emas mulai dari 5 gram yang dapat diakses melalui aplikasi BSya.
Meski digitalisasi semakin memudahkan akses layanan keuangan, masyarakat tetap perlu mempertimbangkan berbagai aspek sebelum mengajukan pembiayaan. Perencanaan yang matang diperlukan agar fasilitas pembiayaan sesuai dengan kebutuhan dan kemampuan finansial.
Ada tiga hal penting yang perlu diperhatikan sebelum mengajukan pembiayaan di BCA Syariah.
Tentukan Tujuan Pembiayaan

Langkah pertama adalah menetapkan tujuan pembiayaan secara jelas. Masyarakat perlu memahami apakah dana tersebut akan digunakan untuk kebutuhan produktif, investasi masa depan, atau kebutuhan konsumtif.
Tujuan yang terencana dapat membantu calon nasabah menilai urgensi pembiayaan sekaligus mempertimbangkan manfaatnya dalam jangka panjang. Dengan begitu, keputusan finansial tidak hanya didasarkan pada kemudahan memperoleh fasilitas, tetapi juga pada kebutuhan yang benar-benar prioritas.

Pahami Akad Pembiayaan Syariah
Sebelum menyepakati pembiayaan, calon nasabah perlu memahami jenis akad yang digunakan. Dalam perbankan syariah, akad menjadi dasar kesepakatan yang mengatur hak, kewajiban, serta ketentuan transaksi antara nasabah dan bank.
Pemahaman terhadap akad membantu nasabah mengetahui mekanisme pembiayaan, kewajiban pembayaran, serta ketentuan yang berlaku selama masa pembiayaan.
Karena itu, calon nasabah sebaiknya mempelajari dokumen dan ketentuan pembiayaan secara menyeluruh. Jika terdapat hal yang belum dipahami, mintalah penjelasan kepada pihak bank sebelum menyetujui akad.

Hitung Kemampuan Membayar
Aspek berikutnya yang tidak kalah penting adalah memastikan kemampuan membayar cicilan sesuai kondisi keuangan pribadi.
Calon nasabah perlu menghitung pendapatan rutin, pengeluaran bulanan, kewajiban utang lainnya, serta kebutuhan dana darurat. Perhitungan tersebut membantu menentukan besaran cicilan yang realistis tanpa mengganggu pemenuhan kebutuhan sehari-hari.
Kemampuan membayar perlu menjadi pertimbangan utama agar pembiayaan tidak menimbulkan tekanan finansial di kemudian hari. Nasabah juga sebaiknya memperhitungkan kemungkinan perubahan pendapatan atau pengeluaran selama masa pembiayaan.
Kemudahan akses terhadap produk pembiayaan syariah dapat membantu masyarakat merencanakan berbagai kebutuhan keuangan. Namun, manfaat tersebut akan lebih optimal apabila disertai tujuan yang jelas, pemahaman terhadap akad, dan perhitungan kemampuan membayar yang cermat.
Dengan mempertimbangkan ketiga aspek tersebut, masyarakat dapat mengambil keputusan pembiayaan secara lebih terukur dan menjadikan layanan keuangan sebagai bagian dari perencanaan kesejahteraan jangka panjang.(ot/mj)
